2026年 9月 28日
特定の顧客との取引における利益率が低く、取引を継続すべきか悩んでいる中小企業経営者です。その顧客とは長年にわたり取引を続けていますが、価格は以前から据え置いたままです。近年、原材料費やエネルギー費、労務費などのコストが上昇し、利益率が年々低下しています。このまま取引を継続すべきか、それとも縮小・終了を検討すべきか、判断基準を教えてください。また、判断する際の注意点もあわせて教えてください。
回答
利益率が低いという理由だけで、すぐに取引を打ち切ることは避けたほうがよいでしょう。まずは、商品・サービス別、顧客別に原価と利益を把握し、どの部分で利益が圧迫されているかを確認します。そのうえで、社内で改善できるコスト削減や業務効率化を検討し、必要に応じて価格改定や取引条件の見直しについて、根拠を示しながら顧客と交渉します。また、利益率だけでなく、技術力向上、実績づくり、将来の取引拡大など、取引を続ける戦略的な意味があるかも確認します。
これらを検討しても改善が見込めず、自社の経営資源を圧迫している場合には、取引の縮小や終了を選択肢に入れます。ただし、売上減少や顧客関係への影響もあるため、税理士、中小企業診断士、商工会・商工会議所などに相談しながら慎重に判断しましょう。
1.利益率の低い取引が問題になる背景
日本の中小企業における収益性は、重要な経営課題となっています。中小企業庁「2026年版中小企業白書」によると、中小企業の経常利益(後方4四半期移動平均)は、2025年第4四半期時点で6.9兆円となっており、大企業の18.5兆円とは大きな差が生じています。中小企業全体の経常利益は長期的には上昇傾向で推移していますが、大企業と比較すると伸び悩んでおり、その差は拡大しているという状況です。
過去を振り返ると、バブル崩壊後のデフレ経済下では、売上を維持するために付加価値の低い取引を引き受けざるを得ない期間が長く続きました。その後も、中小企業を取り巻く厳しい収益環境は続いています。近年のデータを見ても、原材料価格やエネルギーコストの高騰に対し、価格転嫁が遅れていることで、利益率はさらに厳しい水準に追い込まれています。中小企業庁が公表した「価格交渉促進月間(2026年3月)フォローアップ調査」では、価格転嫁率は54.2%とされており、上昇している価格分のうち価格転嫁率が半分程度にとどまっていることからも、利益を圧迫していることがうかがえます。
重要なのは、この利益率の低さが単なる努力不足ではなく、構造的な問題であるという認識です。「忙しいのに利益が残らない」という状況に陥っているのは、利益率を意識しない受注管理や、原価管理の甘さが常態化しているためだと考えられます。本稿では、この現状を改善し、持続可能な経営へと転換するための論理的な判断基準とアクションプランについて解説します。
2.取引を継続するか判断する5つのステップ
利益率の低い商品や取引を整理することは、経営体質を改善するためにも重要です。いわゆる不採算取引や赤字取引を見直す際は、過去の経験や感覚だけで判断するのではなく、商品別採算や顧客別採算を確認し、客観的なデータに基づいて冷静に判断していくことが必要です。
判断にあたっては、次の5点を確認しましょう。
-
商品・顧客別の原価と利益率
-
社内で削減できるコスト
-
価格改定・条件変更の余地
-
取引継続による戦略的価値
-
取引縮小・終了時の影響
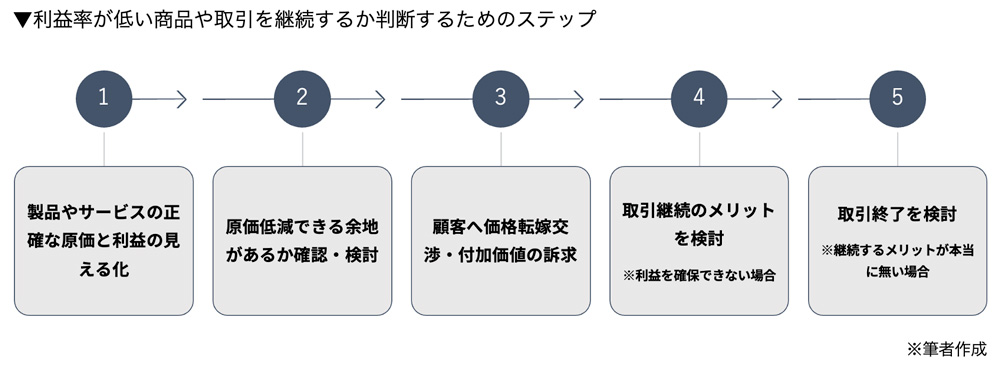
ステップ1:正確な原価と利益率の見える化
売上はあるのに「なんとなく儲かっていない」と感じるのは、正確な個別原価や顧客別採算を把握できていないケースが多いです。そこでまず着手すべきことは、対象となる商品やサービスごと、または顧客ごとに、直接費と間接費を分けて算出することです。
-
直接費:材料費や外注費、労務費といった、製品やサービス自体に直接かかるコストのこと
-
間接費:製品やサービスに直接かからないコストで、設備費や水道光熱費など、全体に共通する経費が該当
また、顧客対応に要する営業担当者の工数、配送費、個別の広告・販促費なども、製品・サービスごとの採算を把握する際には、可能な範囲で把握します。なお、共通する販管費を配賦する場合は、売上高、作業時間、受注件数など、自社の実態に合った基準を用い、配賦方法によって採算が左右される点にも注意が必要です。
各製品やサービス、顧客ごとの採算を確認することで、「利益が出ていると思っていた商品が実は赤字だった」「売上は大きい顧客だが、対応工数を含めると利益が残りにくい」といった事実が見えてくることがあります。こうした見える化を行うことで、どの取引を改善すべきか、どの取引条件を見直すべきかを判断しやすくなります。
ステップ2:コスト削減による内部努力の限界点を見極める
正確な原価が判明したら、赤字商品の取引停止を考えるのではなく、自社の努力で改善できる余地を精査します。例えば製造プロセスにおけるムダの排除、資材調達ルートの見直し、生産効率の改善など、いわゆる原価低減の取り組みです。
ここで重要なのは、品質を犠牲にしないことです。コストを下げようとして品質が低下し、結果として顧客の信頼を失えば元も子もありません。製品やサービスの価値を維持・向上させつつ、コストを削減する手法(バリュー・エンジニアリング:VE)を進めることが有効です。内部努力を尽くしても想定の利益を確保できない場合や、許容できる利益率に達しない場合には、次のステップへ進みます。
ステップ3:顧客への価格転嫁と付加価値訴求の交渉
原価が適正に算出され、内部努力でコスト削減を進め、それでも想定の利益を確保できていない場合、顧客に対して価格改定の交渉を行います。
ここでのポイントは、「原価が上がったから価格改定をさせてほしい」という受動的なお願いではなく、「貴社の課題解決に貢献するための、適正な価格設定である」というポジティブな提案に変換することです。具体的な根拠となるコスト上昇データを示した上で、価格改定がもたらす顧客側のメリット(例えば、品質安定化や供給の継続性など)を論理的に説明すると、顧客の理解を得やすいことがあります。
さらに、内部努力を進めたプロセスやその結果についても説明すると、より一層相手への真摯な姿勢が伝わり、やるべきことを行ったうえでの交渉であると理解されやすくなります。ただし、交渉は一度でまとまるとは限りません。誠実かつ粘り強く、対話を重ねることが求められます。
ステップ4:取引継続の戦略的意義の再評価
価格交渉が奏功せず、それでもなお利益率が低い場合、取引を継続することで生じる自社のメリットを考えてみます。たとえ直近の採算が厳しい取引であっても、自社にとって何らかのメリットをもたらしていないかを再確認します。例えば、以下の要素があれば戦略的な意義を見出せる可能性があります。
-
ブランディング効果: 誰もが知る大手企業との取引実績は、新規営業時の信頼獲得につながる可能性があります。
-
技術の向上: 厳しい要求水準を持つ顧客との取引は、社内の技術力を引き上げます。
-
将来の展開: 顧客内でのシェア拡大や、新たな商品・サービス開発への参入機会がある場合です。これらの価値を「利益」という物差しだけで切り捨てないよう、中長期的な視点を持つことが肝要です。
ステップ5:取引終了の検討
上記のステップを経たうえで、取引を継続するメリットが乏しく、利益改善も見込めない場合には、取引の縮小や終了を本格的に検討します。
その際は、いきなりすべての取引を止めるのではなく、受注量の縮小、納期・仕様・最低発注数量などの条件変更、代替顧客の開拓状況を踏まえた段階的な見直しも選択肢になります。また、取引基本契約や個別契約に、終了通知の期限、違約金、在庫・仕掛品の扱いなどが定められている場合もあるため、事前に確認しておくことが必要です。
上記の5つのステップをまとめると以下のようになります。場合によっては、複数のステップが同時に進行したり、順序が入れ替わったりすることもあります。状況を見極めながら柔軟に対応することが望ましいでしょう。
3.取引縮小・終了を検討・判断する際の注意点
取引終了を検討する際の2つの注意点
以上のステップを踏んで実践・検討した結果、自社にとって取引を継続するメリットが特に見いだせない場合は、最終的に取引を停止することを検討します。ここで注意点があります。取引を打ち切るという決断は、一定のリスクを伴います。理由は2つあります。
ひとつ目の理由は、新規顧客の獲得にかかるコストの高さです。一般に、新規顧客の獲得には、既存顧客との取引を維持する場合よりも多くの時間や営業コストがかかるとされています。新規顧客開拓の見込みがあればよいかもしれませんが、確実な代わりの見込みがないまま安易に取引を停止することは、貴重な収益源と経営リソースを同時に喪失する、ハイリスクな経営判断になりかねません。
もうひとつは、一度打ち切った取引を再開することは極めて困難だということです。特定の顧客との取引関係を終了するということは、その先にある潜在的なネットワークや紹介先とのつながりを断つことを意味しています。業界内での評判や情報が、他社へ伝わる恐れがあることも考慮しなければなりません。
取引縮小・終了の進め方と留意点
一方、取引終了を検討すべきケースもあります。それは、自社の経営資源が枯渇し、優良顧客への対応に支障をきたしている場合や、コンプライアンス上の懸念がある場合です。利益率の低さよりも経営上のリスクや機会損失が上回る場合は、取引終了を判断すべきでしょう。
実際に不採算の商品や取引の縮小・終了を進める場合は、無用なトラブルを避け、円滑に進めるためにも慎重な対応が必要です。具体的な手順としては、以下のステップを意識しましょう。
ステップ1:事前準備と法的リスクの確認
まず、契約書の解約条項や通知期間を確認し、取引縮小や終了が法的リスクや債務不履行に問われないかを精査します。
ステップ2:段階的な見直し(ワンクッションの設置)
取引をいきなり完全終了とするのではなく、発注数量の変更や条件変更による取引縮小を挟むのが現実的です。先方に対し十分な猶予期間を持たせることで、今後の対応を協議する時間をつくることができます。突発的な申し入れは避け、事前に誠意を持って伝える必要があります。
ステップ3:先方の移行に向けた配慮
取引先向けの金型などの専用部材や、完成品の在庫処理方法を明確にします。必要に応じて代替先の情報提供を行うなど、先方の事業継続に向けた配慮も重要です。
ステップ4:書面での取り交わし
口頭での約束だけにせず、必ず書面を取り交わします。取引縮小の場合は条件変更などの詳細を、取引終了の場合は終了時期や双方の債権債務の精算方法などを明記し、将来のトラブルの芽を確実に摘んでおくと安心です。
まとめ:利益率だけで判断せず、原価・交渉・戦略性を確認する
利益率の低い商品や取引は、すぐに打ち切るのではなく、まず原価と利益を数字で把握することが重要です。特に、不採算取引を見直す際は、商品別採算だけでなく顧客別採算も確認し、どの取引が利益を圧迫しているのかを整理しましょう。そのうえで、社内で改善できる余地、価格改定や取引条件の見直しの可能性、取引を続ける戦略的な意味を順に確認します。
それでも利益改善が見込めず、他の顧客対応や新しい事業機会に支障が出ている場合には、取引縮小や終了を検討することも選択肢になります。ただし、既存顧客との関係や売上への影響は小さくありません。判断に迷う場合は、原価資料、顧客別の採算状況、取引条件、価格交渉の経緯、今後の見通しを整理したうえで、税理士や中小企業診断士、商工会・商工会議所などに相談し、自社にとって持続可能な取引の形を検討しましょう。
- 回答者
-
中小企業診断士 齋藤 圭太